Em Serranópolis do Iguaçu, no Oeste do Paraná, vivem pouco mais de 5 mil pessoas e funcionam três cooperativas de crédito. Há cerca de três anos, o município deixou de ter agência física dos bancos tradicionais. Cresol, Sicredi e LarCredi permaneceram com atendimento presencial. A última delas chegou em 2021, quando pix, aplicativos e contas digitais já permitiam resolver pelo celular boa parte do que antes levava o cliente até uma agência.
O cenário encontrado nessa pequena cidade paranaense se repete em diferentes proporções pelo Brasil afora. As cooperativas de crédito mantêm presença física em 59% dos municípios brasileiros e, em 1.072 deles, são a única instituição financeira em funcionamento. Em seis anos, a base de cooperados cresceu 115% e chegou a 22,95 milhões em 2025. Na prática, oito em cada dez cooperados do Brasil estão numa cooperativa de crédito.
O avanço também aparece nos números financeiros. Os ativos ultrapassaram R$ 1,15 trilhão e a carteira líquida de crédito chegou a R$ 516 bilhões em 2025. O segmento responde por 8% do Sistema Financeiro Nacional e por 9,8% dos depósitos, segundo dados do Banco Central reunidos pelo AnuárioCoop 2026.
Dinheiro da comunidade circula na comunidade
A expansão física chama atenção justamente porque ocorre enquanto a relação dos brasileiros com o dinheiro migra rapidamente para o digital. Fabíola Nader Motta, superintendente do Sistema OCB, relaciona o crescimento à evolução da legislação, ao reconhecimento das cooperativas pelo Banco Central como instrumento de inclusão financeira e à ampliação dos produtos e serviços. Esse modelo fortalece a confiança e faz com que os recursos circulem nas próprias comunidades, financiem famílias, produtores rurais, empreendedores e pequenos negócios. “Na cooperativa de crédito, diferente de uma outra instituição financeira, você não é só um cliente”, sublinha Fabíola.
Voltando a Serranópolis do Iguaçu, há ali uma economia capaz de movimentar as três cooperativas, instaladas inclusive na mesma avenida. São 15,3 mil hectares cultivados com soja, milho e trigo, além da produção de suínos, aves e peixes. O PIB per capita chegou a R$ 54,4 mil em 2023, segundo o IBGE, ligeiramente acima da média brasileira naquele ano.
O Sicredi, presente há cerca de 25 anos, mantém relacionamento com mais de 4 mil pessoas, das quais 3,2 mil são associadas. A unidade soma mais de R$ 350 milhões em ativos totais e coobrigações. A Cresol chegou há 16 anos, reúne cerca de 1,1 mil cooperados e administra R$ 52,5 milhões em ativos. Mais recente, a LarCredi abriu a unidade em 2021 e hoje tem 733 associados e cerca de R$ 19,1 milhões administrados.
“Muitos moradores mantêm relacionamento com mais de uma cooperativa e também movimentam contas bancárias pelo digital”, explica Cleiton Giovany Brambilla, gerente da Cresol.
Modelo cooperativo exige presença física e digital
Serranópolis está longe de ser exceção. Entre os 236 municípios onde o Sicredi é a única instituição financeira com presença física, 162 têm até 5 mil habitantes. Na Cresol, a exclusividade chega a oito cidades de cinco estados, todas pequenas, com população média entre 5 mil e 7 mil moradores. São pontos distantes entre si no mapa, de Flórida, no Paraná, a São Domingos do Azeitão, no Maranhão, mas que ajudam a mostrar onde parte dessa expansão encontra espaço.
No Sistema Ailos, a presença física avançou junto com o investimento em tecnologia. São 158 municípios em oito estados e, em dez deles, não há agência bancária física oficial, embora possam atuar outras cooperativas de crédito. Para Luciana Brick Pereira, diretora de Negócios do sistema, a estratégia não passa por escolher um caminho e abandonar o outro: “A gente não está escolhendo entre ser físico ou ser digital. A gente escolhe proximidade, e a proximidade exige os dois”.
Foi assim também na expansão para o Paraná, iniciada há cerca de seis anos. Novas unidades foram abertas enquanto os canais digitais avançavam. Mas proximidade também precisa se sustentar como negócio. “A fidelização também traz retorno financeiro”, afirma Luciana.
Em vez de caixas e terminais, sofás e cafezinho
Se físico e digital passaram a conviver, a própria agência precisou mudar. Guichês, caixas e terminais vêm cedendo espaço para salas de negócios e ambientes mais abertos. Operações corriqueiras foram para o celular. O presencial ficou cada vez mais voltado à conversa e ao relacionamento.
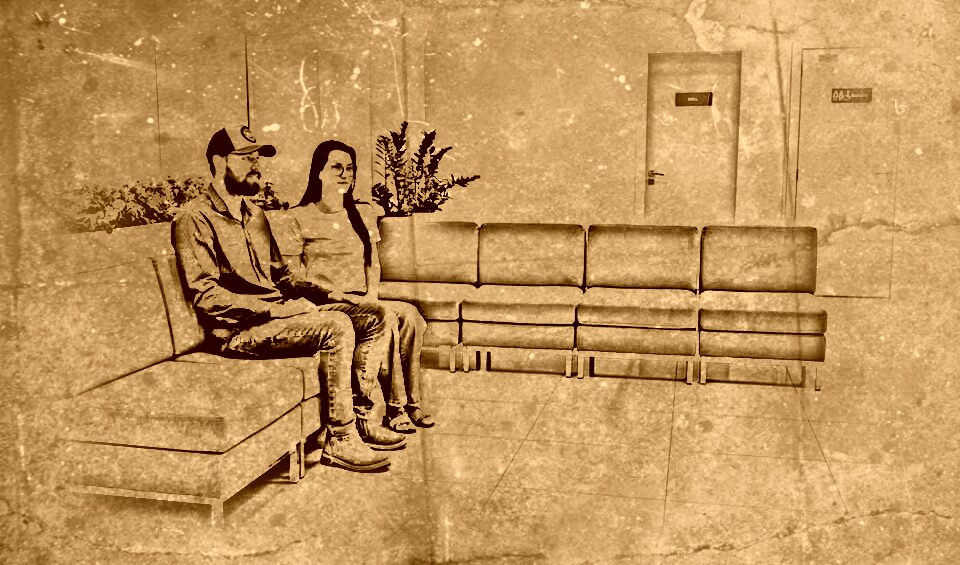
Em Serranópolis essa mudança aparece até nos móveis. Na agência do Sicredi, de 600 metros quadrados, sofás em formato aberto estimulam a interação. Há espaço para o café e áreas destinadas ao agro, empresas e pessoas físicas.
“Eles podem fazer digitalmente? Com toda certeza. Mas é o aculturamento numa cidade pequena em que ali eles se sentem bem. Eles sabem que toda vez que pisarem na agência naquele horário vão encontrar algum conhecido, algum amigo”, conta Liza Thomazoni De Luca, gerente da unidade do Sicredi.
A convivência passa da porta da agência. As cooperativas apoiam festas das comunidades do interior, o futebol amador e campeonatos de bocha e interagem com as escolas. Em algumas festas, funcionários ajudam até na tesouraria e no caixa. Os gerentes também recebem convites para almoçar na casa de associados. “É em torno disso que gira a comunidade. Em torno do bom relacionamento e da proximidade”, conta Brambilla.
Proximidade ajuda na análise do crédito
É esse vínculo que ajuda a explicar por que o atendimento presencial permanece mesmo quando boa parte da vida financeira já cabe no celular. Sem as unidades das cooperativas, os moradores de Serranópolis, por exemplo, ainda poderiam movimentar dinheiro digitalmente ou procurar instituições em cidades vizinhas. Para Liza, porém, uma parte dessa relação ficaria para trás. “Eles migrariam para um banco em Medianeira [cidade que fica a cerca 12 km], mas só migrariam a conta, não o relacionamento”.
A proximidade também chega à análise do crédito. Conhecer a atividade, a propriedade ou o negócio permite discutir não apenas quanto alguém pode financiar, mas se aquele investimento deve ser feito naquele momento.
“Mais do que dar o crédito, é não endividar a pessoa. Porque, se o nosso associado não conseguir, perdemos junto”, resume Liza, gerente do Sicredi.
Isso não significa conceder crédito pelo relacionamento. As cooperativas seguem parâmetros sistematizados de acesso e análise de risco. A proximidade ajuda a conhecer a realidade do associado, mas não substitui os critérios para a concessão, segundo Fabíola, da OCB. “A gente tem os mesmos parâmetros de acesso a crédito, de risco, tudo sistematizado. Tem toda essa tecnologia de risco de crédito”.
A educação financeira acompanha esse trabalho e começa antes mesmo da liberação do recurso. “O crédito é bom quando ele não é inadimplente”, resume Brambilla, da Cresol.
Fonte: Gazeta do Povo